2026년 소상공인 신용취약자금, 신용점수 낮아도 받을 수 있는 정책자금
2026년 소상공인 신용취약자금은 신용점수가 낮아 일반 금융권 대출이 어려운 소상공인을 위해 마련된 정책자금이다. 신용이 취약한 분들은 당연하게도 시중 은행의 심사 문턱에 걸려 대출이 막히는 경우가 많은데, 이 자금은 처음부터 중·저신용 소상공인을 대상으로 설계되어 있어서 신용점수 때문에 자금 마련을 포기했던 사업자라면 확인해볼 만하다.
신청 대상: NCB 839점 이하 중·저신용 소상공인
신용취약소상공인자금의 지원 대상은 대표자의 개인신용평점(NCB)이 839점 이하인 중·저신용 소상공인이다. 여기에 더해 소상공인 지식배움터에서 제공하는 신용관리교육을 사전에 이수해야 신청 자격이 주어진다. 즉 신용점수 조건만 충족한다고 바로 신청할 수 있는 것이 아니라, 교육 이수라는 절차가 하나 더 포함되어 있는 구조다.
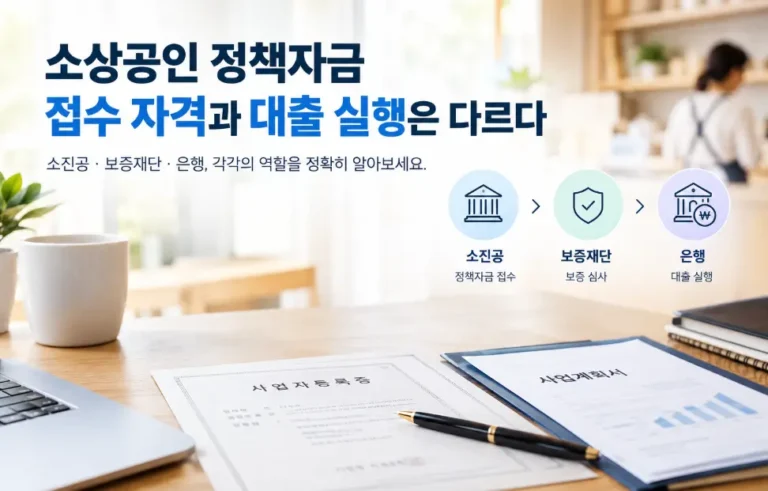
일반경영안정자금과 달리 민간 금융기관을 통한 자금 조달이 어려운 계층을 지원하는 것이 목적이기 때문에, 대출 실행도 은행을 거치지 않고 소진공이 직접 실행하는 직접대출 방식으로 진행된다.
대출 한도와 금리
지원 한도는 최대 3,000만 원이다. 일반경영안정자금(최대 7,000만 원)에 비해 한도는 낮지만, 신용점수 때문에 일반 자금 이용이 어려운 소상공인에게는 실질적인 대안으로 활용된다.
금리는 정책자금 기준금리에 가산금리 1.6%p를 더한 변동금리로 적용된다. 일반경영안정자금의 가산금리(약 0.6%p)보다 높게 책정되어 있는데, 이는 상대적으로 신용도가 낮은 차주를 대상으로 하는 만큼 리스크를 반영한 결과로 볼 수 있다. 상환 기간은 5년 이내이며, 여기에 거치기간 2년이 포함된다.
기존 대출 잔액은 한도에서 차감된다
신용취약소상공인자금은 기존에 받은 소상공인 정책자금이나 전통시장자금, 저신용 소상공인 전용 자금과 대출 잔액을 합산해 한도가 산정된다. 따라서 이미 다른 정책자금을 이용 중이라면, 신청 전에 잔액을 확인해 실제로 받을 수 있는 한도가 얼마나 남아 있는지 먼저 계산해보는 것이 좋다.
신청 방법
신청은 소상공인정책자금 온라인 사이트(ols.semas.or.kr)를 통해 진행하는 것이 기본이며, 온라인 신청이 어려운 디지털 취약계층은 소진공 지역센터를 방문해 신청할 수도 있다. 신청 순서는 대체로 다음과 같다.
- 소상공인 지식배움터에서 신용관리교육 이수
- 소상공인정책자금 사이트에서 본인 인증 후 자가진단
- 신용취약소상공인자금 선택 및 희망 대출 금액 입력
- 서류 제출 및 심사
- 승인 시 자금 실행
신청 전 알아둘 점
신용취약자금의 NCB 839점 기준은 소상공인 대환대출(NCB 919점 이하 대상)과는 별도의 기준이므로 혼동하지 않아야 한다. 또한 신용점수나 대출 잔액 산정 기준은 회차별 공고와 예산 상황에 따라 달라질 수 있어, 정확한 신청 자격과 한도는 신청 시점의 소상공인정책자금 공고문이나 소진공 지역센터 상담을 통해 확인하는 것이 가장 확실하다.