2026년 상생성장지원자금 신청조건, TOPS 선정과 플랫폼 추천이 먼저입니다 (유형별 한도·금리)
2026년 상생성장지원자금 신청조건은 대출 요건보다 앞에 사전에 거쳐야 할 부분이 하나 있습니다. 이 자금은 아무 소상공인이나 신청하는 자금이 아니라, 온라인 브랜드 소상공인 육성사업(TOPS 프로그램)에서 선정됐거나 플랫폼사의 추천을 받은 사업자에게 열려 있는 직접대출입니다.
1. 어떤 구조의 자금인지 확인하세요
소진공 정책자금 융자계획에 상생성장지원자금은 직접대출로 나와 있고, 일반형의 요건은 TOPS 프로그램 선정입니다. 직접대출은 소진공이 심사하고 대출까지 실행하는 방식이며, 규모는 760억원 내외로 안내됩니다. 은행 보증서 없이 소진공이 직접 평가한다는 점은 다른 직접대출과 같지만, 이 자금은 그 앞에서 한 번 걸러진 사업자를 대상으로 한다는 점이 다릅니다. 한 정리 글은 이 자금을 외부에서 이미 성장성을 인정받은 사업자에게 열리는 트랙이라고 설명하는데, 요건 문구를 보면 이 설명이 정확합니다.
2. 유형별 대상과 한도
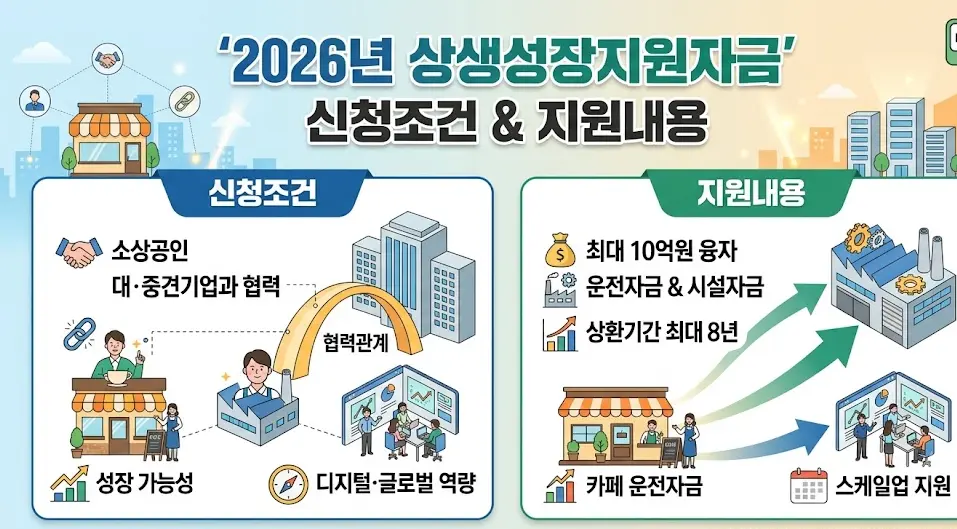
대상은 세 유형으로 나뉩니다. 일반형은 2025~2026년 TOPS 1단계 선정 소상공인, 성장형은 소진공과 상생협약을 맺은 플랫폼사의 추천을 받은 소상공인이거나 2025~2026년 TOPS 2단계 선정 소상공인, 도약형은 2026년 소진공 POST-TOPS 선정 소상공인입니다.
| 유형 | 대상 | 한도 |
|---|---|---|
| 일반형 | TOPS 1단계 선정 | 운전 7천만원 |
| 성장형 | TOPS 2단계 선정 또는 플랫폼사 추천 | 운전 1억원, 시설 5억원 |
| 도약형 | POST-TOPS 선정 | 운전 2억원, 시설 10억원 |
한도는 위와 같이 안내하는 자료가 있고, 성장형의 운전 1억원, 시설 5억원은 공고를 정리한 다른 자료와도 일치합니다. 일반형의 시설자금 한도는 제가 확인한 자료에 적혀 있지 않았습니다. 정책자금 대출잔액과 신규 대출 예정액을 합쳐 기업당 운전자금 5억원 이내(시설자금 포함 시 10억원 이내)라는 공통 상한도 있으니, 이미 다른 정책자금을 쓰고 있다면 남은 한도를 먼저 확인해야 합니다.
3. 금리와 대출기간
3분기 기준금리 3.85%에 가산금리 0.4%p를 더해 연 4.25%가 적용되는 것으로 소진공 안내에 표시되어 있습니다. 대출기간은 운전자금 5년(거치 2년), 시설자금 8년(거치 3년)입니다. 기준금리는 분기마다 고시되고, 4분기 금리는 오늘(10월 10일) 고시되는 날이라 새 금리는 제가 확인하지 못했습니다. 신청을 앞두고 있다면 소진공 금리안내 페이지에서 4분기 숫자를 확인하세요.
4. TOPS가 왜 관문이 되는지
TOPS는 중기부가 민간 플랫폼과 함께 온라인 브랜드 소상공인을 키우는 사업입니다. 2026년 신청은 2월 26일부터 4월 2일까지 판판대로 누리집에서 받았고, 1단계 3,500개사, 2단계 700개사, 3단계 30개사를 단계별로 선정하는 구조입니다. 1단계는 진단·컨설팅, 2단계는 판매촉진을 지원합니다. 올해는 상생성장지원자금과의 연계를 확대해 우수 성과 기업이 후속 성장 기회를 이어가도록 한다고 중기부가 밝혔습니다.
올해 TOPS 모집은 이미 끝났기 때문에, 지금 이 자금을 처음 알아본 사업자의 현실적인 경로는 두 가지입니다. 하나는 소진공과 상생협약을 맺은 플랫폼사의 추천을 받는 성장형 경로입니다. 다른 하나는 내년 TOPS 모집을 준비하는 것입니다. 플랫폼사 추천은 내부 기준으로 명단이 정해진다고 안내되어 있어서, 신청자가 직접 요건을 맞추기보다 입점해 있는 플랫폼사의 안내를 확인하는 방식입니다. POST-TOPS 선정 절차와 일정은 제가 공식 문서로 확인하지 못했습니다.
지금 접수 중인지
10월 6일 소진공 접수 안내를 정리한 페이지에는 직접대출 중 상생성장지원을 포함해 홈플러스 피해 소상공인, 민간투자연계형, 혁신성장촉진자금 일부가 접수 중으로 표시되어 있었습니다. 다만 선정·추천 명단에 있는 사업자만 신청할 수 있으니, 접수 중 표시가 곧 누구에게나 열려 있다는 뜻은 아닙니다. 신청은 소상공인정책자금 누리집(ols.semas.or.kr)에서 온라인으로 하거나 전국 78곳의 소진공 지역센터에서 합니다.
갚는 부담을 가정해서 계산해 보면
금리가 연 4.25%로 유지되고 원금을 균등하게 나눠 갚는다고 가정한 대략의 계산입니다. 4분기 금리에 따라 달라질 수 있습니다.
- 성장형 운전자금 1억원: 거치 2년 동안 이자만 월 약 35만원입니다. 이후 36개월에 나눠 갚으면 첫 달 원금 약 278만원에 이자를 합쳐 월 약 313만원이 나갑니다.
- 성장형 시설자금 5억원: 거치 3년 동안 이자만 월 약 177만원입니다. 이후 60개월에 나눠 갚으면 첫 달 원금 약 833만원에 이자를 합쳐 월 약 1,010만원이 나갑니다.
- 도약형 시설자금 10억원: 거치 3년 동안 이자만 월 약 354만원입니다. 이후 60개월에 나눠 갚으면 첫 달 원금 약 1,667만원에 이자를 합쳐 월 약 2,021만원이 나갑니다.
시설자금은 거치가 끝나는 시점부터 월 부담이 급격히 커집니다. 설비로 늘어날 매출만 보지 말고 3년 뒤 현금흐름이 감당되는지를 먼저 그려 보세요.
신청 전에 확인할 점
- 최근 5년 이내 소상공인 정책자금을 3회 이상 지원받은 사업자는 제한됩니다. 특별경영안정자금은 횟수에서 빠지고, 시설자금이나 직접대출 성실상환 사업자는 1회 추가 지원이 가능하다고 안내됩니다.
- TOPS 신청 자격은 중소기업확인서에 소상공인으로 기재된 기업이며, 지원제외 대상은 모집공고문에서 확인해야 합니다.
- 자금 한도 숫자는 자료마다 표기가 다릅니다. 한 자료는 상생성장지원자금을 운전 7천만~2억원, 시설 5억~10억원으로 묶어 적고 있으니, 유형별로 나눠 확인하세요.
정책자금도 갚아야 하는 대출입니다. 공고는 중간에 바뀌기도 하니 신청 직전에 소진공의 최신 안내문을 확인하시길 권합니다.
2026년 다른 정책자금이 궁금하시다면?
👉 소상공인 정부지원사업 공식사이트 5곳 – 내 조건에 맞는 신청 대출 공고 증명서와 통합조회