신용점수 700점대 정책자금 신청 순서 – 신용취약자금 3천만 원부터 대환까지
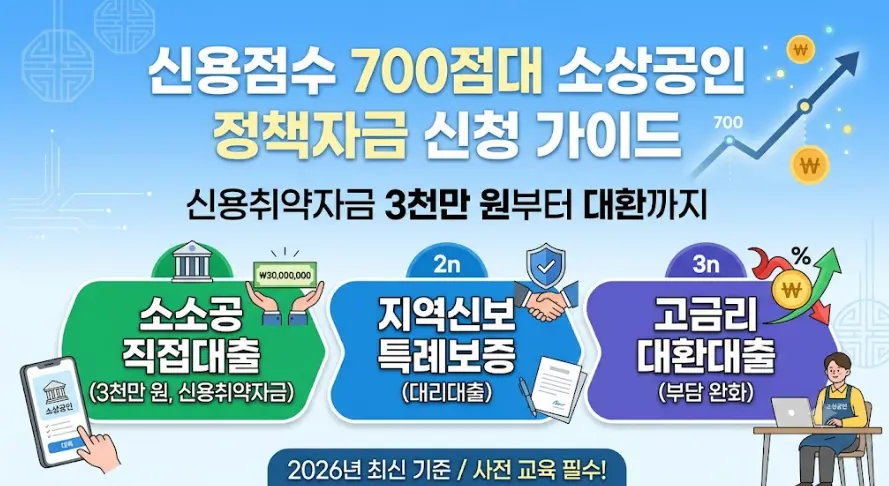
신용점수 700점대 정책자금은 소상공인시장진흥공단(소진공)의 신용취약소상공인자금부터 확인하면 돼요. 대상이 NICE 개인신용평점 839점 이하라 700점대는 점수 조건에 들어가고, 한도는 최대 3,000만 원이에요. 다만 2026년부터 접수가 선착순에서 정책 우선도 평가로 바뀌어서, 점수 조건을 맞춰도 선정은 따로 가려져요.
아래에서는 700점대가 갈 수 있는 창구, 이자를 직접 계산한 숫자, 접수 전에 해 둘 일, 선정에서 빠졌을 때의 대안을 순서대로 적었어요. (기준일: 2026년 10월 18일)
신용점수 700점대 정책자금 확인 가능한 창구
| 창구 | 점수 기준 | 한도·금리 | 방식 |
|---|---|---|---|
| 신용취약소상공인자금 | NICE 839점 이하, 신용관리교육 이수 | 최대 3,000만 원, 기준금리+1.6%p | 소진공 직접대출 |
| 고금리 대환대출 | NCB 919점 이하 (2026년 대상 확대) | 공고문 확인 | 소진공 대환 |
| 일반경영안정자금 | 업력·신용 무관하게 신청 가능한 자금으로 소개됨 | 최대 7,000만 원, 기준금리+0.6%p | 대리대출 (보증·은행 심사 별도) |
| 미소금융 | 개인신용평점 하위 20% (NICE 약 740점대 중반 이하로 안내된 시기가 있음) | 운영자금 2,000만 원, 연 4.5% 수준 | 서민금융진흥원 |
공고문에는 NICE 대신 NCB로 적힌 경우가 있는데, 같은 NICE평가정보 점수예요.
미소금융의 하위 20% 컷은 해마다 달라지니 서민금융진흥원 앱에서 직접 조회하는 편이 정확해요.
아래의 URL을 통해 좀 더 자세하게 확인하실 수 있습니다
👉 신용취약소상공인자금 공고 (기업마당)
👉 소상공인정책자금 누리집
👉 소상공인 지식배움터
👉 서민금융진흥원
신용취약소상공인자금, 조건 하나씩 대조하기
신청 전에 아래 항목을 하나씩 확인해 보세요.
- 소상공인 지식배움터에서 신용관리 교육을 미리 이수했는가
- 대출 신청 시점 기준 NICE 점수가 839점 이하인가
- 개인사업자라면 사업자등록증명상 업력이 90일 이상인가
- 상시근로자가 5인 미만인가 (제조·건설·운수·광업은 10인 미만)
- 세금 체납, 대출 연체, 휴·폐업, 신용도판단정보·공공정보 등록이 없는가
점수는 신청 시점 기준이라서 접수 직전에 한 번 더 확인해 두세요. 그사이 840점을 넘기면 이 자금은 대상에서 빠져요.
👉 신용취약소상공인자금 신청 조건부터 방법 (토스플레이스)
👉 중저신용자 정부 지원 대출 상품 (토스피드)
👉 미소금융 자격조건 (govgrant)
👉 소상공인 정책자금 4분기 (thecheck)
3,000만 원을 빌리면 이자는 얼마일까
금리는 정책자금 기준금리에 1.6%p를 더한 변동금리고, 기준금리는 1·4·7·10월 10일에 바뀌어요. 중기부가 안내한 2분기 기준 금리는 5.04%였어요. 이 숫자로 계산해 봤어요. (금리가 그대로라고 가정한 값이에요.)
- 거치 2년 동안 이자만 내면 연 약 151만 원, 월 약 12만 6천 원
- 거치가 끝난 첫 달은 원금 약 83만 원에 이자 약 12만 6천 원을 더해 약 96만 원
- 우대금리가 0.5%p 붙는다고 가정하면 연 약 15만 원 줄어듦
우대 항목은 제로페이·디지털 온누리상품권 가맹, 여성기업, 노란우산공제 가입, 비수도권 사업장, 성실상환 이력 등이에요. 항목별 폭과 합산 상한은 회차 공고에서 확인하세요. 대출 1년 뒤 신용점수가 70점 이상 오르거나 840점 이상이 되면 금리를 0.5%p 낮추는 신청도 할 수 있어요. 이건 직접 신청해야 적용돼요.
위 이자 계산은 2분기 금리 기준이라 지금 적용되는 금리와 다를 수 있어요. 최신 기준금리는 소상공인정책자금 누리집에서 확인하세요.
선착순이 평가로 바뀐 접수
예전에는 접수 시작 5분 만에 마감되거나 접속이 끊기는 일이 반복됐어요. 이를 고쳐 4월 회차부터 정책 우선도 평가가 들어갔고, 중기부 발표로는 그 회차에 약 4만 건이 접수돼 약 3천 건이 대출 심사 대상으로 선정됐어요. 대략 열세 건 중 한 건 꼴이에요.
6월 회차는 출생연도 끝자리로 접수일을 나눴어요. 홀수연도 출생자는 15일, 짝수연도 출생자는 16일이었고, 8월 회차는 18~19일 이틀간 열렸어요. 다음 회차 일정과 평가 항목은 접수 때마다 공고문에 올라오니, 누리집과 지역센터 공지를 먼저 확인하세요.
저도 작년 이 맘때쯤 신청할 때 접수하고, 영상 교육 시청하고 조마조마 하면서 기다렸으나, 당시 신용 점수가 꽤 낮아서 심사에서 탈락 했었어요. 당시 KCB 점수가 600점 대였던 걸로 기억하는데 정책 자금쪽은 나이스 신용등급을 더 많이 봤던 걸로 기억합니다.
접수 전에 해 둘 일
- NICE 점수 확인 (NICE지키미 등)
- 지식배움터에서 신용관리 교육 이수. 접수 당일이 아니라 미리 끝내 두기
- 국세·지방세 체납과 대출 연체 여부 확인
- 사업자등록증명, 납세 증명, 매출 증빙, 교육 수료증 준비 (실제 요구 서류는 공고문 목록과 대조)
- 내 출생연도 끝자리로 접수일 확인
선정에서 빠졌을 때 볼 수 있는 곳
일반경영안정자금은 대리대출이라 소진공 지원대상 확인서를 받고, 지역신용보증재단 보증을 거쳐 은행에서 집행돼요. 4분기 접수가 10월 6일에 시작됐다고 안내한 자료가 있는데, 예산이 끝나면 닫히니 누리집에서 현황부터 보세요.
기존에 고금리 대출이 있다면 대환대출(NCB 919점 이하)도 볼 만해요. 700점대 초반이면 미소금융 운영자금도 후보에 넣을 수 있어요.
자주 묻는 질문
KCB 720점인데 NICE가 845점이면 신청할 수 있나요?
신용취약소상공인자금은 NICE 평가 기준이라 NICE가 840점 이상이면 대상에서 빠질 수 있어요.
교육은 접수일에 받아도 되나요?
신용관리 교육은 사전 이수가 조건이에요. 접수일 전에 끝내 두세요.
3,000만 원이 전액 나오나요?
최대 한도가 3,000만 원이고, 기존 정책자금 잔액과 심사 결과에 따라 줄어들 수 있어요.
700점대인데 일반 정책자금은 아예 안 되나요?
일반경영안정자금은 업력과 신용에 관계없이 신청 가능한 자금으로 소개돼요. 다만 보증과 은행 심사는 따로 통과해야 해요.
다음 회차 공고가 올라오면 이 글의 숫자를 한 번 대조해 보시고, 달라진 부분은 공고 쪽을 따라가세요.
정책자금 관련 도움되는 글

2 Comments