소상공인 정책자금 대출 시간, 신청부터 입금까지 단계별로 정리
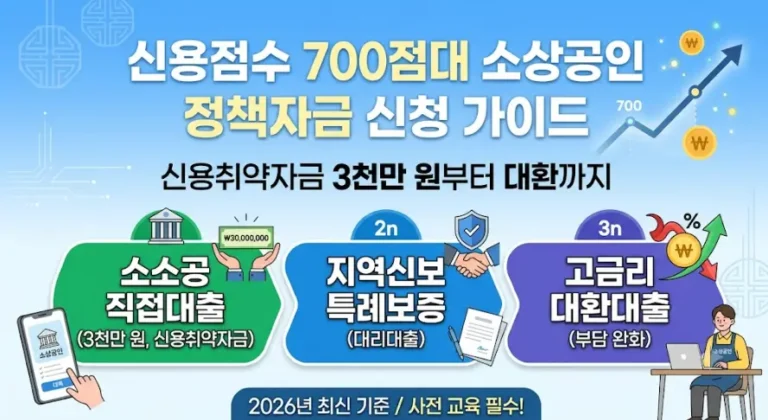
소상공인 정책자금 대출 시간이 얼마나 걸리는지는 자금이 급한 사장님일수록 가장 궁금한 부분일 것이다. “오늘 신청하면 언제쯤 통장에 돈이 들어올까” 라는 질문에 딱 떨어지는 답을 주긴 어렵지만, 절차를 단계 별로 쪼개다 보면 대략적인 그림은 그려볼 수 있다. 평균적으로는 신청부터 실행까지 4~6주 정도가 걸리고, 서류가 잘 준비되어 있다는 전제 하에 3주 안팎으로 줄어드는 경우도 있다.
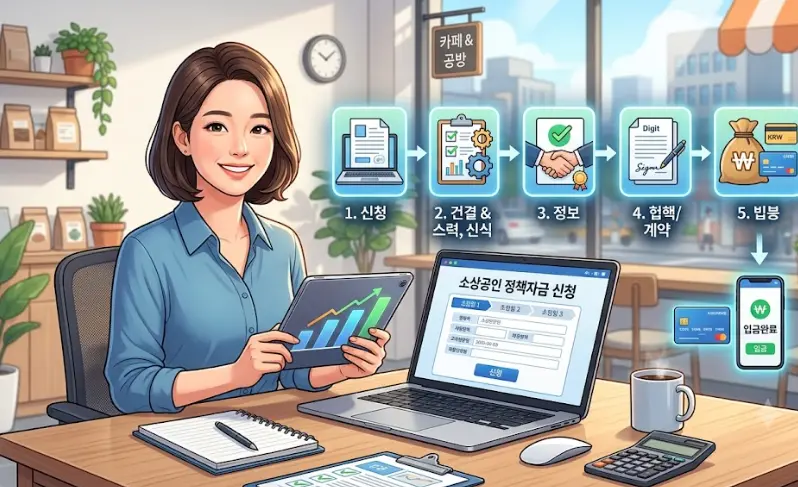
1단계: 온라인 신청과 서류 제출
소상공인정책자금 홈페이지(ols.semas.or.kr)에서 본인 인증 후 자금 유형을 선택하고 신청서를 작성하는 단계다. 사업자등록증, 부가가치세 과세표준증명원 같은 서류를 함께 제출하게 된다. 이 단계 자체는 하루 이틀이면 끝나지만, 서류가 빠져 있거나 발급이 늦어지면 접수 자체가 지연될 수 있다는 점을 유의해야 한다.
2단계: 서류 심사와 신용평가
접수 후 소진공에서 서류 검토와 신용평가를 진행한다. 직접대출의 경우 이 단계에 통상 2~3주가 소요되며, 서류 보완 요청이 들어오면 그만큼 기간이 더 늘어나게 된다. 현장 실사가 포함되는 자금이라면 담당자의 방문 일정에 따라 소요 시간이 달라질 수 있다.
3단계: 보증기관 심사(대리대출인 경우만)
대리대출로 진행하는 자금이라면 소진공의 적격 확인 이후 신용보증재단이나 협약 은행의 심사가 한 단계 더 붙는다. 직접대출보다 관여하는 기관이 하나 더 늘어나는 만큼, 전체 소요 기간도 그만큼 길어지는 편이다.
4단계: 승인, 약정 체결, 자금 실행
심사를 통과하면 승인, 부결, 보완 중 하나로 결과가 통보된다. 승인된 경우 대출 약정을 체결하고, 직접대출은 영업일 기준 3~5일 내에 지정 계좌로 자금이 입금되는 것이 일반적이다. 대리대출은 승인 후 약정 체결과 실행까지 2~4주 정도 소요되는 것으로 안내되고 있어, 직접대출보다 마지막 단계에서 시간이 조금 더 걸리는 편이다.
정책자금 대출 시간의 편차가 큰 이유
정책자금 대출 시간이 사람마다 다르게 느껴지는 이유는 크게 세 가지다.
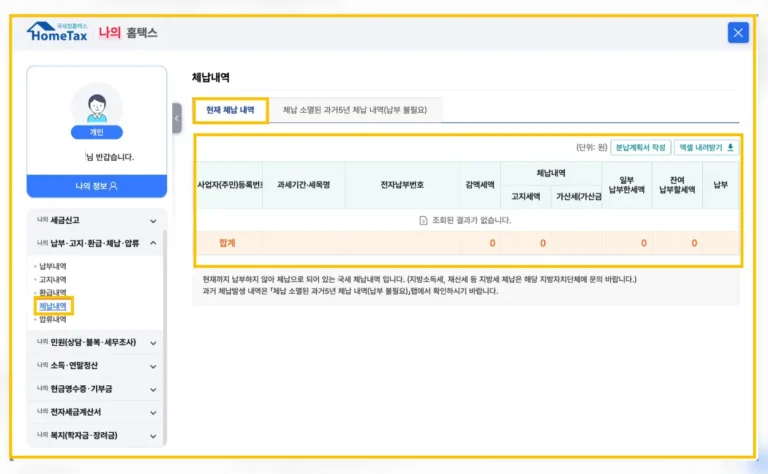
- 제출 서류의 완성도: 사업자등록증명, 부가세과세표준증명원, 4대보험 가입자료 등은 국세청 홈택스나 4대보험공단 홈페이지에서 즉시 발급받을 수 있지만, 미리 준비해두지 않으면 접수 시점부터 지연된다.
- 직접대출 vs 대리대출: 관여하는 기관 수가 다르기 때문에 같은 자금이라도 어느 경로로 신청했는지에 따라 전체 기간이 달라진다.
- 분기별 접수 상황: 정책자금은 예산이 소진되면 공고 중간에도 접수가 조기 마감될 수 있고, 접수량이 몰리는 시기에는 심사가 밀려 시간이 더 걸리기도 한다.
접수 순서보다 제출 서류의 완성도
정책자금은 접수 순서보다 서류가 얼마나 갖춰져 있는지가 처리 속도에 더 큰 영향을 준다. 급한 마음에 서류를 대충 준비해서 제출하면 오히려 보완 요청 때문에 전체 기간이 늘어지는 경우가 많다. 자금이 필요한 시점을 역산해서, 최소 한 달 이상의 여유를 두고 신청 절차를 시작하는 편이 현실적이다.
정확한 처리 기간은 자금 종류와 신청 시기, 지역센터 상황에 따라 달라질 수 있으므로, 신청 전 소상공인정책자금 홈페이지나 소진공 지역센터, 중소기업통합콜센터(1357)를 통해 현재 심사 소요 기간을 확인해보는 것이 가장 정확하다.